Domain akgp.de kaufen?
Wir ziehen mit dem Projekt
akgp.de um.
Sind Sie am Kauf der Domain
akgp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain akgp.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **


Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Normalvertrag BühneNormalvertrag Bühne , Handkommentar , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Beilage: broschiert, Titel der Reihe: NomosKommentar##, Redaktion: Nix, Christoph~Hegemann, Jan~Schneider, Angie, Auflage: 20003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 487, Keyword: Tarifvertrag Bühne; NV Bühne; Theater; Arbeitsrecht; Betriebsverfassungsrecht und Tarifvertragsrecht; Kollektivarbeitsrecht / Arbeitskampfrecht, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Betriebsverfassungsrecht und Tarifvertragsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Länge: 207, Breite: 133, Höhe: 34, Gewicht: 622, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783832968298 9783832931698, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Differenzbesteuerung nach § 25a UStG bei Kunstgegenständen. Voraussetzungen, Besonderheiten und Rechtsprobleme, Taschenbuch von Tatjana Ziljakow,Differenzbesteuerung Nach § 25a Ustg Bei Kunstgegenständen. Voraussetzungen, Besonderheiten Und Rechtsprobleme, Taschenbuch Von Tatjana Ziljakow, Grin, 978-3-389-00405-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Normalvertrag BühneNormalvertrag Bühne , Handkommentar , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Beilage: broschiert, Titel der Reihe: NomosKommentar##, Redaktion: Nix, Christoph~Hegemann, Jan~Schneider, Angie, Auflage: 20003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 487, Keyword: Tarifvertrag Bühne; NV Bühne; Theater; Arbeitsrecht; Betriebsverfassungsrecht und Tarifvertragsrecht; Kollektivarbeitsrecht / Arbeitskampfrecht, Fachschema: Arbeitsgesetz~Arbeitsrecht~Betrieb / Betriebsverfassung~Betriebsverfassung - BetrVG~Verfassung / Betriebsverfassung~Gewerkschaft~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Betriebsverfassungsrecht und Tarifvertragsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos, Länge: 207, Breite: 133, Höhe: 34, Gewicht: 622, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783832968298 9783832931698, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
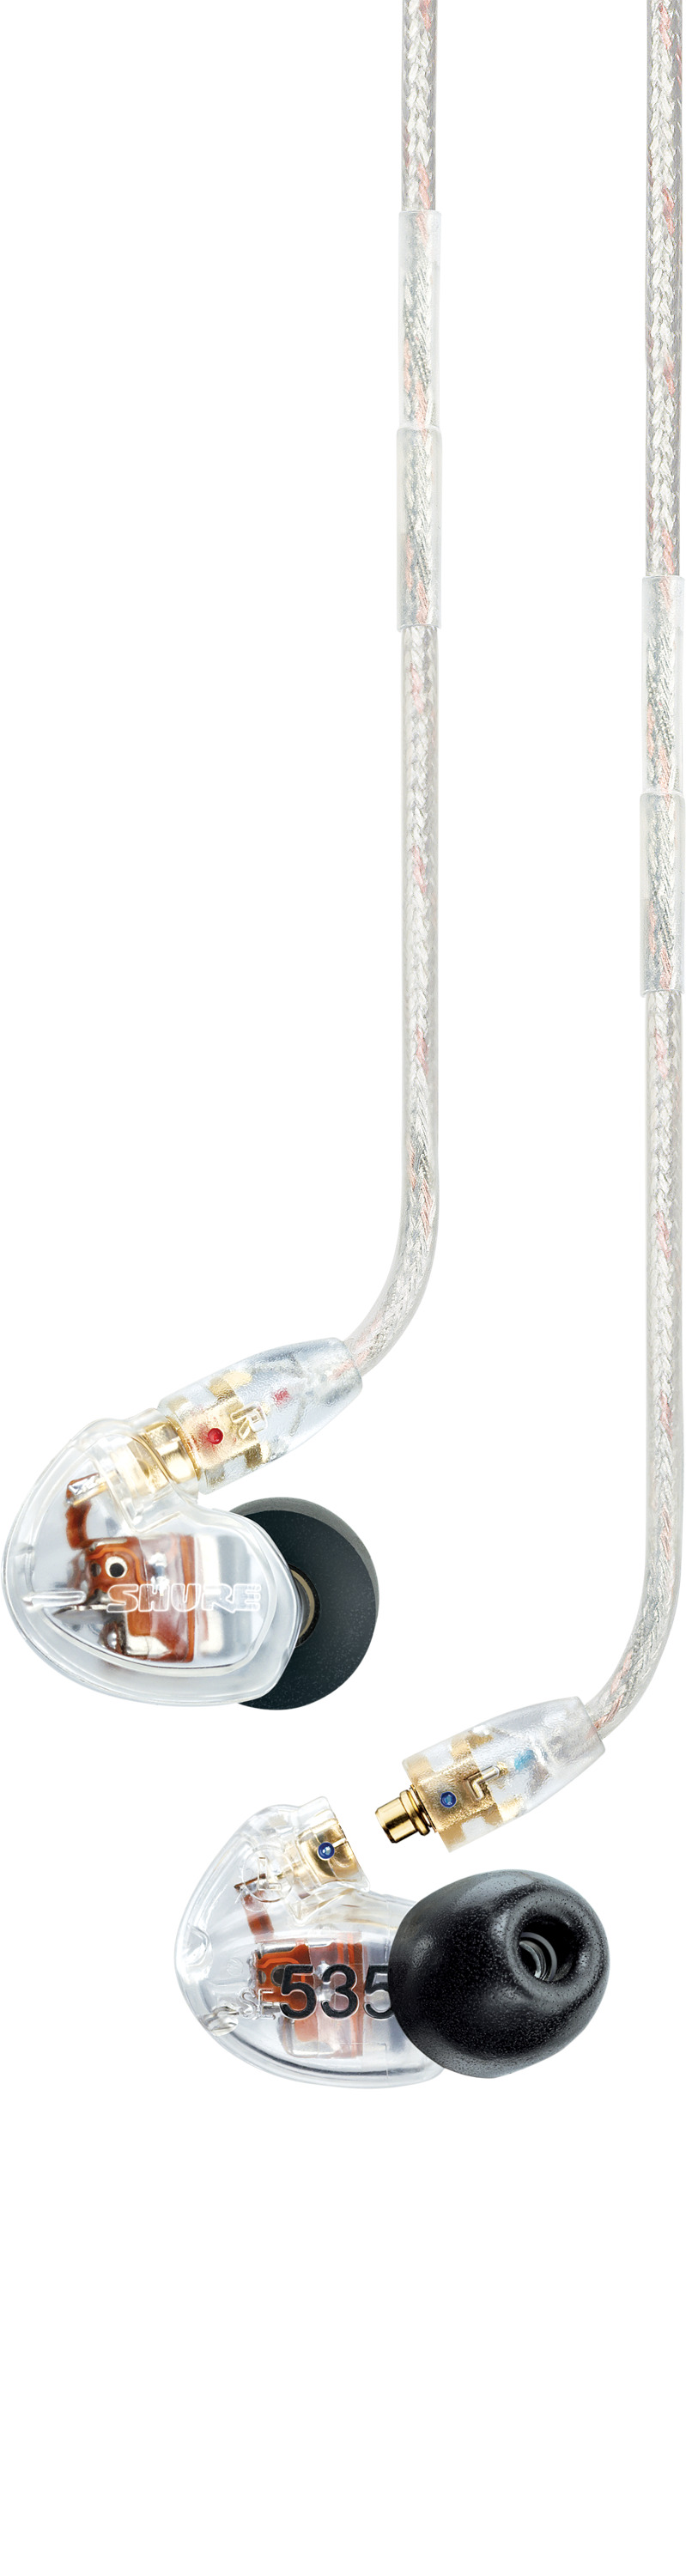
Shure SE535, Kabelgebunden, Bühne/Studio, 18 - 19000 Hz, 30 g, Kopfhörer, TransparentShure SE353-CL DREIWEGE SYSTEM Der SE535 verfügt über dreiwege High-Definition MicroDriver. Das sind drei Miniaturlautsprecher, um einen einmaligen Hörgenuss zu ermöglichen. Ein Hochtonlautsprecher stellt eine unglaublich klare Trennung von Höhen und Mitten sicher, während die beiden Tieftöner ausgewogene volltönende Bässe liefern. Hinweis: Hoher Augabepegel! (High SPL!) Dieser Artikel ist nur für den professionellen Gebrauch bestimmt. SOUND ISOLATING DESIGN Sound Isolating Ohrhörer wurden ursprünglich für Musiker entwickelt, damit diese sich auf lauten Bühnen selbst besser hören können. Mit den im Lieferumfang enthaltenen Ohrpassstücken schirmen sie über 90 % der Umgebungsgeräusche ab. Du kannst dich ganz auf deine Musik konzentrieren, denn sie schützen sowohl vor dem lauten Bühnensound beim In-Ear Monitoring, als auch vor störendem Außenlärm in der U-Bahn, auf der Straße oder beim Sport. Gleichzeitig kannst du die Lautstärke deutlich reduzieren und schonst so dein Gehör. ABNEHMBARES478,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
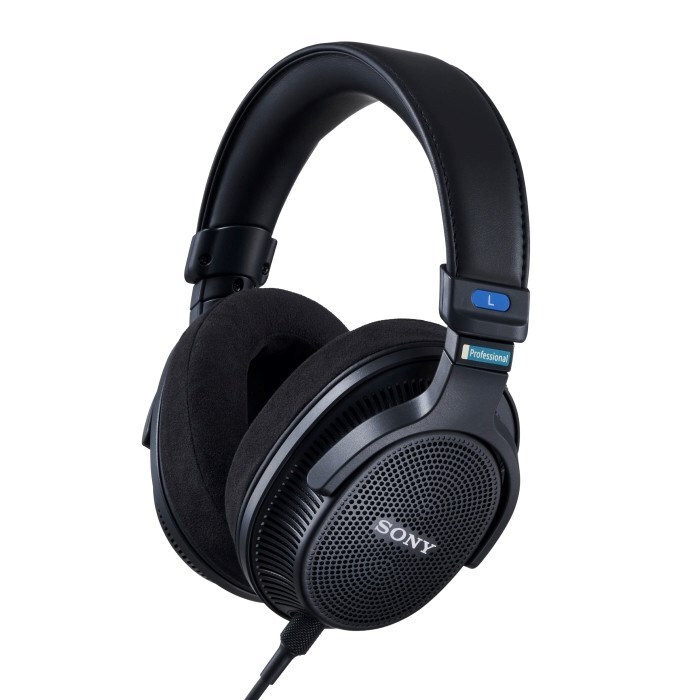
Sony MDR-MV1, Kabelgebunden, Bühne/Studio, 5 - 80000 Hz, 223 g, Kopfhörer, SchwarzEinführung in die Sony MDR-MV1 StudiokopfhörerDer Sony MDR-MV1 ist ein hochentwickelter Studiokopfhörer, der speziell für Audio-Profis und Musikliebhaber konzipiert wurde. Mit seinem offenen Design ermöglicht er ein unvergleichliches Hörerlebnis, das sowohl für das Mischen als auch für das Mastern von Musik geeignet ist. Die Kopfhörer bieten eine präzise Klangwiedergabe über einen beeindruckenden Frequenzbereich von 5 Hz bis 80 kHz, was sie ideal für hochauflösende Audioanwendungen macht.Offenes Design für optimale KlangqualitätDie offene akustische Struktur des MDR-MV1 sorgt für eine hervorragende räumliche Klangpositionierung. Dies minimiert Schallreflexionen und eliminiert Resonanzen, die häufig bei geschlossenen Kopfhörern auftreten. Das Ergebnis ist ein klarer und ausgewogener Klang mit tiefen, authentischen Bässen, der es dem Benutzer ermöglicht, jedes Detail der Musik zu hören.Komfort für lange SessionsEin weiterer Vorteil des Sony MDR-MV1 ist der hohe Tragekomfort. Die leichten419,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.